

備品か固定資産かは、経理では1単位の取得価額で決まります。10万円未満、20万円未満、2026年4月から40万円未満に広がった中小企業者等の特例の区分と、税込・税抜の判定、償却資産の申告、2つの台帳を資産番号でつなぐ方法をまとめました。
この記事は、備品管理サービス Werp™ を提供する株式会社Creators Team が作成しました。税制の内容は、2026年10月3〜4日に国税庁、e-Gov 法令検索、財務省、東京都主税局の公式ページで確認した、2026年10月時点の一般的な情報であり、税務上の助言ではありません。自社での処理は、顧問の税理士か所轄の税務署に確認してください。確認した出典は記事の末尾にまとめています。
税込10万7,800円(消費税を除くと9万8,000円)のノートPCを1台買ったとします。このPCを買った年に一度で費用にできるのか、3年に分けるのか、固定資産台帳に載せて4年かけて償却するのかは、経理の側から見ると、会社の規模と消費税の経理方式によって変わります。一方で現場から見れば、どの処理になっても同じ1台のPCであることに変わりはなく、誰かに貸し出され、どこかの棚に戻り、いつかは壊れます。
備品と固定資産の違いを調べると、金額の区切りについての説明が数多く見つかりますが、この区切りは経理と税務の決まりであって、現場で何を管理するかを決める基準にはなりません。私たちは、経理の区分は金額のとおり経理に任せ、備品として管理するかどうかは、貸し出すか、持ち出されるか、なくなると困るかで決めるのがよいと考えています。そのうえで、2つの台帳は1つにまとめず、資産番号でつなぎます。総務と経理を兼ねている担当者にとって手間がいちばん少ないのは、この形だと見ています。
備品・固定資産・消耗品の3つの言葉は、使う人も、決まりの出どころも異なります。このうち固定資産は、会計と税務の言葉です。税法では、パソコンや机のように何年も使う物の多くが減価償却資産にあたり、償却する年数は省令の耐用年数の表で種類ごとに定められています。たとえばパーソナルコンピュータ(サーバー用を除く)は4年、カメラは5年です。
これに対して備品は社内の呼び名で、耐用年数の表にも器具及び備品という種類はあるものの、総務が備品と呼んでいる物の範囲とは一致しません。12万円のプロジェクターも3万円のモバイルルーターも、現場では同じように貸し出され、同じように行方が分からなくなります。
消耗品という言葉は、2つの意味で使われています。1つはコピー用紙や電池のように使えば無くなる物を指し、こちらは個数で管理します。もう1つは、経理が買った年に一度で費用にした物を指す使い方で、この意味では5万円のモニターが消耗品と呼ばれることもあります。後者の意味で消耗品と呼び、そのモニターを備品台帳から外してしまうと、誰に貸したかが分からなくなります。現場で個数を数える物と1台ずつ追いかける物の区別は、経理の処理とは切り離して決めてください。
経理が見ているのは、1単位あたりの取得価額です。法人の場合、税法上の区切りは次の金額で、いずれも未満で判定します。中小企業者等の特例は、2026年4月1日以後に取得した物から30万円未満が40万円未満に引き上げられました。
| 取得価額(1単位) | 経理上の扱い(法人) | 固定資産税(償却資産)の申告 | 備品管理での扱い |
|---|---|---|---|
| 10万円未満、または使える期間が1年未満 | 使い始めた事業年度に損金経理をすれば、全額を損金にできる | この方法で費用にした物は申告の対象外 | 貸し出す物、持ち出す物なら1台ずつ登録する。資産番号は空のまま |
| 20万円未満 | 一括償却資産として、3年で均等に損金にする方法を選べる | この方法で処理した物は申告の対象外 | 同じく1台ずつ登録する。経理が番号を付けていれば写す |
| 40万円未満(2026年3月31日までの取得は30万円未満) | 中小企業者等の特例で全額を損金にできる。1事業年度の合計300万円まで、青色申告などの条件あり | 申告の対象 | 帳簿では費用でも現物は残る。申告のために所在と除却の日付を記録する |
| 上のどれにも当てはまらない物 | 固定資産台帳に載せ、耐用年数に応じて減価償却する | 申告の対象 | 資産番号を登録し、所在、利用者、状態を記録する |
表の上の2段は法人が選べる処理で、10万円未満の物も20万円未満の物も、通常の減価償却を選ぶことはできます。ただし国税庁は、10万円未満の物をいったん資産に計上した場合、後の事業年度でまとめて損金にすることはできないと案内しています。一括償却も特例も、使い始めた事業年度に処理することが条件です。なお、事業として他の人に貸し付けている資産は、これらの特例の対象から外れる場合があります。社員に貸し出すだけの備品とは別の話ですが、機材を外部へ貸し出す事業を持つ会社は、税理士に確認してください。
金額は1単位ごとに判定します。国税庁のタックスアンサーでは、通常1単位として取引される単位で判定するとされ、応接セットならテーブルと椅子の1組、カーテンなら1部屋分の合計で判定する例が挙がっています。このため、椅子1脚が3万円であっても、1組で買った応接セットは1組の金額で判断することになります。
取得価額には、本体の代金のほか、引取運賃、荷役費、運送保険料、購入手数料、関税など購入のためにかかった費用と、事業に使えるようにするために直接かかった費用が入ります(法人税法施行令54条)。見積書に書かれた本体価格だけを見て10万円未満と判断すると、これらの費用を含めて判定する経理とずれることがあります。
消費税を含めて判定するかどうかは、会社が採用している経理方式で決まります。国税庁の通達(消費税法等の施行に伴う法人税の取扱いについて、9)は、10万円や20万円の判定を、税抜経理方式なら税抜の金額で、税込経理方式なら税込の金額で行うとしています。冒頭のPCの場合、税抜経理の会社なら9万8,000円で10万円未満に、税込経理の会社なら10万7,800円で10万円以上になります。なお、国税庁の質疑応答では、消費税の免税事業者は税込経理しか採用できないので、税込の金額で判定するとされています。
ただ、会社がどちらの経理方式を採っているかは、購入を決める現場からは見えません。備品の購入申請を現場が出す会社であれば、一度経理に確認したうえで申請書の注意書きに書いておくと、同じ質問が購入のたびに経理へ届くことを避けられます。
中小企業者等の少額減価償却資産の取得価額の損金算入の特例は、令和8年度の税制改正で見直されました。2026年4月1日以後に取得した物は40万円未満が対象になり(それより前の取得は30万円未満)、適用期限は2029年3月31日(令和11年3月31日)まで延びています。1事業年度の合計300万円までという上限は変わっていません(租税特別措置法67条の5)。
対象は、青色申告をしている中小企業者等のうち、常時使用する従業員が400人以下の法人で、資本金1億円超の法人などの特定法人は300人以下とされています(同法施行令39条の28)。改正前は500人以下でした。中小企業者の要件(資本金の額など)を満たすかどうかは、顧問の税理士に確認してください。適用を受けるには、使い始めた事業年度に損金経理をし、確定申告書に明細書を添付することが条件で、10万円未満の物や一括償却資産として処理した物は、この特例の対象から外れます。
国税庁のタックスアンサー No.5408 は、2026年10月4日に確認した時点で、令和7年4月1日現在の法令による30万円未満の説明のままでした。2026年4月1日以後の取得については、国税庁の令和8年度 法人税関係法令の改正の概要と、e-Gov 法令検索の租税特別措置法67条の5で確認できます。検索で出てきた解説記事の金額が30万円のままでも、古い記事とは限りません。取得日がいつの物の話かを見てください。
個人事業主の場合も、金額の区切りは法人と同じです。10万円未満の物は使い始めた年の必要経費に入り(所得税法施行令138条)、法人と違って、選んで資産に計上する形にはなっていません。20万円未満の物は、3年間で3分の1ずつ必要経費にする方法を選べます(同139条)。40万円未満の特例も、青色申告をしている常時使用する従業員400人以下の中小事業者を対象に、2026年4月1日以後の取得分から引き上げられています(租税特別措置法28条の2、同法施行令18条の5)。
ところが、法人税や所得税で費用にした物が、地方税では申告の対象になることがあります。土地と家屋以外で事業に使う減価償却の対象の資産には固定資産税(償却資産)がかかり、毎年1月1日に持っている資産を、1月31日までに申告する仕組みです。申告先は、東京23区であれば資産のある区の都税事務所になります。
東京都主税局の案内によれば、10万円未満で一度に費用にした物と、20万円未満で3年の一括償却にした物は申告がいらない一方、中小企業者等の特例で費用にした物は申告の対象です。少額でも個別に減価償却している物、償却が終わった物、帳簿に載っていない物、使わずにしまってある物も、1月1日に事業に使える状態であれば対象になります。課税標準額が150万円(免税点)未満なら課税はされず、この判定は同じ市区町村にある償却資産の課税標準額の合計で行います。東京23区以外での扱いは、資産のある自治体の案内で確認してください。
現場の記録が必要になるのは、この申告の場面です。特例で費用にした35万円のカメラは、経理の帳簿では買った年に費用になって終わりますが、償却資産の申告には事業に使える限り載り続けます。どこにあって、いつ廃棄したかを現場が記録していなければ、そのカメラを申告の一覧から外す時期を経理は判断できません。
2つの台帳は、同じ物を載せていても、答える問いが違います。
| 固定資産台帳(経理) | 備品管理台帳(現場) | |
|---|---|---|
| 何に答えるか | 取得価額と減価償却、決算と税務申告 | どこにあり、誰が使い、どういう状態か |
| 1行の単位 | 会計上の1資産。一式で計上した物は1行 | 現物1つ。同じ型番でも1台ずつ |
| 載せる範囲 | 資産として計上した物 | 貸し出す物、持ち出す物、なくなると困る物(金額を問わない) |
| 主な項目 | 資産番号、取得価額、取得日、耐用年数、償却方法、帳簿価額 | 管理番号、保管場所、利用者、状態、貸出の履歴、資産番号 |
| 更新する人と時期 | 経理が、購入、除却、期末のときに | 現場が、貸出、返却、移動のたびに |
2つの台帳を1つの Excel にまとめたくなるところですが、私たちは勧めません。耐用年数や帳簿価額の列は現場が触ると崩れ、いま誰が持っているかの列は経理が期末にしか見ないために古くなっていきます。更新する人も時期も違う表は、分けたまま番号でつないだほうが長く続きます。
また、備品管理台帳の対象を固定資産台帳と同じ範囲に絞ることも避けてください。3万円のモバイルルーターや8万円のモニターは固定資産台帳には載らないものの、貸し出しや紛失は金額に関係なく起きます。とはいえ、全社の文房具まで1つずつ登録するのは行き過ぎで、文房具は個数の管理で足ります。
備品管理台帳に載せる項目(管理番号、保管場所、状態など)と、在庫管理との違いは、入門記事で整理しています。備品管理とは?目的・台帳項目・やり方2つの台帳をつなぐ鍵は、経理が固定資産台帳で使っている資産番号。備品管理台帳に資産番号の列を1つ足して経理の番号をそのまま写し、現場の管理番号とは別の列にしてください。管理番号は現物1つに1つ、資産番号は会計上の1資産に1つ付くので、2つの番号の数は合わないのが普通です。
たとえば会議室の椅子20脚を一式で計上していれば、固定資産台帳では1行、備品管理台帳では20行になります。20行すべてに同じ資産番号を入れておけば、その番号で絞り込んだときに20脚の保管場所が並びます。取得価額は代表の1行にだけ入れ、残りの19行は空にします。20行すべてに一式の金額を入れると、合計したときに実際の20倍の金額が出てしまいます。
10万円未満で費用にした物には経理の資産番号が無いので、資産番号の列を空にしておけば、空の行がそのまま簿外の備品の一覧になります。簿外とは帳簿に載っていないという意味であって、管理しなくてよいという意味ではありません。特例で費用にした物について、経理が償却資産の申告用の一覧を持っている場合は、その番号を写しておくと、申告のときに現物と突き合わせられます。
現場で廃棄、売却、譲渡、紛失があったときは、その理由と日付を経理に渡し、経理はそれをもとに固定資産台帳の除却を処理します。渡す日付は、記録した日ではなく実際に手放した日です。3月31日に廃棄して4月2日に入力した場合、入力日のままでは除却が期をまたいでしまいます。
期末の突き合わせは、次の順で進めます。差が数百件出るようなら、突き合わせの手順より、日々の登録の仕方を見直す時期です。
2つの台帳を資産番号でつないでおけば、実地棚卸しの結果を両方の台帳に使えます。現物を1つずつ確認して備品管理台帳と照らし合わせ、見つからなかった物を資産番号で引けば、それが固定資産台帳のどの資産にあたるかが分かります。一式で計上した椅子なら、20脚のうち何脚が見つからないかまで出せます。
見つからない物をすぐに紛失として除却するかどうかは、社内の判断です。探す期間を2週間などと決め、それでも出てこなければ紛失として理由と日付を残す、という順番にしておくと、経理への連絡は1回で済みます。反対に、棚卸しの直後に除却を連絡し、翌週に見つかって取り消すという往復になれば、経理は同じ資産を2回処理しなければなりません。
棚卸しの準備から、見つからなかった物の処理までの進め方は、別の記事でまとめています。備品の棚卸しを効率化する5つの方法Werp™ は、この記事を書いている当社の備品管理サービスです。備品1台ずつに資産番号を登録でき、一式で計上した資産は、複数の備品に同じ番号を付けて表します。番号は保存するときに全角と半角、空白、ハイフンの種類をそろえ、資産番号の無い備品は簿外として別枠で集計します。
取得価格と取得先も登録できますが、これらは現場で入れる参考値であり、会計上の確定値ではありません。一式で計上した資産は価格を代表の1台にだけ持たせる運用で、資産番号ごとの集計では1回だけ数えます。除却するときは、廃棄、売却、譲渡、紛失(確定)、その他から理由を選び、除却日を記録します。資産番号ごとの一覧と備品ごとの一覧は管理者が CSV で書き出すことができ、備品ごとの一覧には除却日と除却理由の列も含まれます。
減価償却の計算と仕訳はしません。勘定科目、耐用年数、償却方法を入れる欄も無いので、償却と税務は今の会計ソフトと固定資産台帳で行ってください。無料プランは、メンバー3名・備品50点まで(同じ型番も1台ずつ数えます)、クレジットカード不要で期限なく使えます。有料プランはワークスペースごとの定額で、Starter は月額1,980円(税込、10名・300点まで)です。資産台帳と CSV の書き出しに追加の料金はかかりません。
経理の区分は1単位の取得価額で決まり、法人では10万円、20万円、中小企業者等の特例の40万円(2026年3月31日までの取得は30万円)が区切りです。消費税を含めるかどうかは、会社の経理方式に従います。これに対して現場の備品管理台帳は、金額で対象を絞らず、資産番号の列で固定資産台帳とつなぎます。特例で費用にした物は償却資産の申告に関わるので、費用にしたあとも所在と除却の記録を残してください。自社の処理で迷う点は、顧問の税理士か税務署に確認するのが確実です。
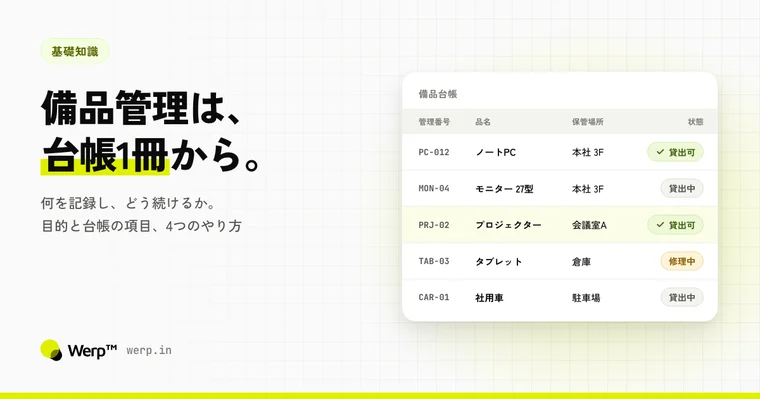 基礎知識
備品管理の定義と在庫管理・資産管理との違いから、台帳に書くべき項目、現場で起きがちな5つの課題、紙・エクセル・専用システムなど4つの管理方法の長所と短所、システム選定の6基準までを一気に整理します。
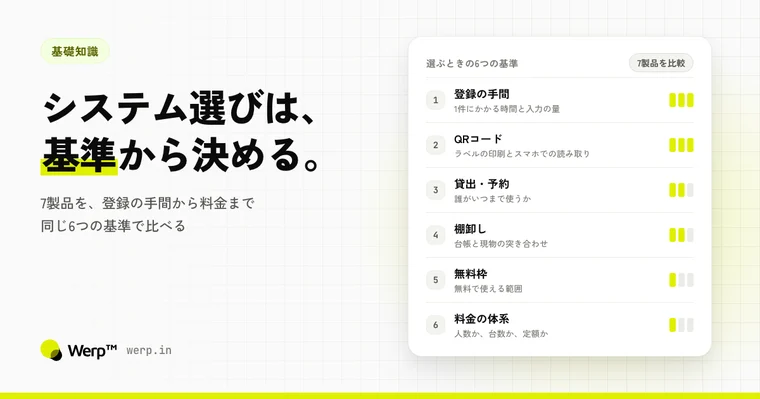 基礎知識
備品管理システムのおすすめ7製品を、登録の手間・QR対応・貸出管理・棚卸し・無料枠・料金体系の6つの基準で比較します。選び方のポイントと目的別のおすすめもあわせて解説します。
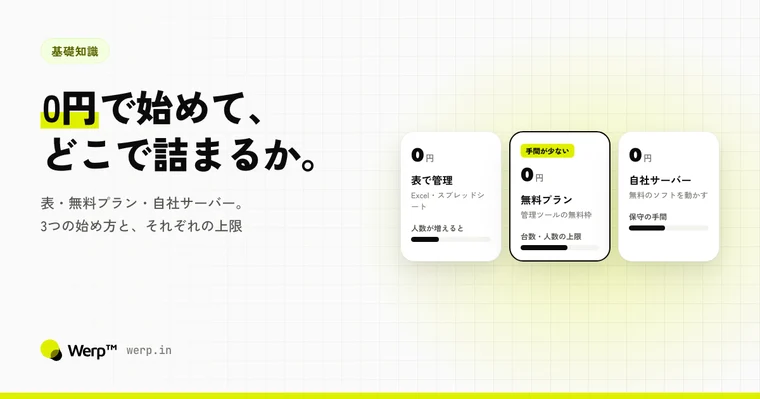 基礎知識
備品管理をお金をかけずに始める方法は、表で管理する、無料プランのあるツールを使う、自社のサーバーで無料のソフトを動かす、の3つです。それぞれの上限と、無料のまま続けられなくなる目安を整理しました。